Si has llegado hasta aquí buscando Wecity opiniones con sinceridad y basado en la experiencia de una ahorradora que invierte porque quiere poner a crecer su dinero desde casa y sin quebraderos de cabeza, estás en el sitio correcto.
Llevo ya más de dos años invirtiendo en crowdlending inmobiliario a través de esta plataforma, con mi propio dinero, desde mi cuenta personal y también desde la de empresa. Lo que vas a leer es basado en mi propia experiencia.
Te cuento cómo funciona la plataforma, qué rentabilidad se puede esperar, qué riesgos hay (que los hay y conviene mirarlos de frente) y a quién le encaja este modelo.
Lo que vas a encontrar en esta guía
- Wecity opiniones: qué es y cómo funciona la plataforma
- Qué es el crowdlending inmobiliario
- Wecity opiniones: mi experiencia tras más de dos años
- Rentabilidad: qué puedes esperar y qué no
- Riesgos que debes conocer antes de invertir
- Fiscalidad: cómo tributan las ganancias
- Por qué la diversificación es la clave
- ¿Es Wecity para ti?
- Cómo registrarte paso a paso
- Wecity opiniones: preguntas frecuentes
Wecity opiniones: qué es y cómo funciona la plataforma
Wecity es una plataforma española de crowdfunding y crowdlending inmobiliario que conecta a personas que quieren invertir con promotores que necesitan financiación para proyectos concretos. Está registrada en la CNMV como proveedor de servicios de financiación participativa, que es la figura que regula este tipo de plataformas en España y en toda la Unión Europea.
El funcionamiento es sencillo: entras, ves las oportunidades abiertas, lees la ficha de cada proyecto (dónde está, qué se va a hacer, plazo, rentabilidad estimada y garantías) y decides si entras y con cuánto. Nadie invierte por ti. Tú tomas la iniciativa de manera cómoda a través de su web o su app.
Dentro de la plataforma conviven tres modalidades distintas y conviene no mezclarlas, porque ni el riesgo ni el plazo son iguales:
- Préstamo o lending: financias al promotor y recibes un interés pactado. Suele ser la modalidad más previsible y con garantías hipotecarias.
- Plusvalía o equity: participas en la compra, reforma y venta de un inmueble. Más rentabilidad potencial y más incertidumbre.
- Rentas: proyectos de alquiler a varios años, donde cobras un flujo periódico y, al final, la posible revalorización. De estas, sinceramente, no he visto ninguna en el tiempo que soy clienta.
Qué es el crowdlending inmobiliario y en qué se diferencia del crowdfunding
El crowdlending inmobiliario es una forma de inversión colectiva en la que muchas personas aportan pequeñas cantidades para financiar un proyecto inmobiliario concreto: una compra para reformar y vender, una promoción de obra nueva o un activo en alquiler. A cambio, cada inversora participa en el resultado del proyecto de forma proporcional a su aportación.
La diferencia con el crowdfunding puro está en la forma jurídica: en el crowdlending prestas dinero y cobras un interés; en el crowdfunding de plusvalía entras en el capital del proyecto. Wecity trabaja con las dos fórmulas y en cada ficha te dice claramente cuál es.
Lo interesante es que no necesitas comprar una vivienda entera ni pedir una hipoteca. Puedes:
- Invertir desde importes bajos, sin descapitalizarte
- Repartir tu dinero entre varios proyectos a la vez
- Elegir ciudades, plazos y niveles de riesgo distintos
- Saber desde el principio qué estrategia hay detrás de cada operación
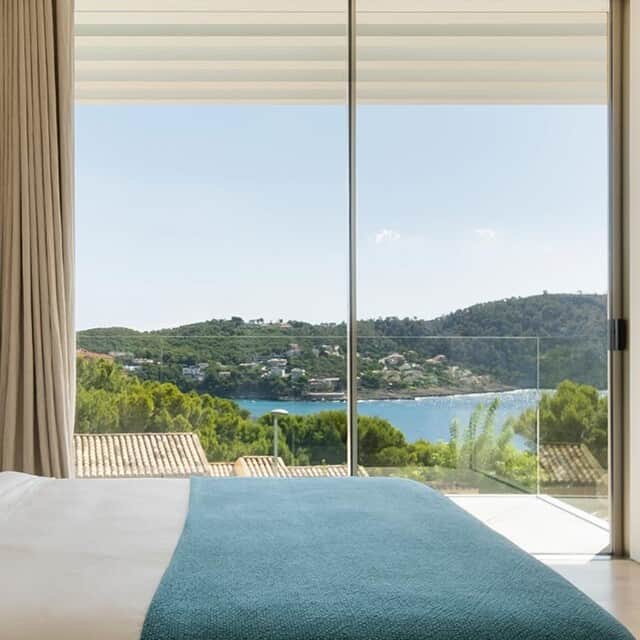
- Recibir seguimiento continuo: informes, fotografías y avances de obra, aunque hayas puesto poco capital
Ese último punto, que parece una tontería, es de las cosas que más engancha. Recibes fotos de la promoción avanzando y de repente entiendes que eres inversora de verdad, no un número en una app.
Wecity opiniones: mi experiencia tras más de dos años invirtiendo
Empecé con cantidades pequeñas, precisamente para conocer el modelo y perder el miedo. Funcionó: hoy invierto cantidades mayores, tanto desde mi cuenta personal como desde la de empresa. Muchas personas de la comunidad de Ahorradoras y del Club de Inversoras lo están usando como puerta de entrada al inmobiliario.
Debes tener claro que la rentabilidad se calcula sobre lo que inviertes. Empezar poco a poco está muy bien para aprender, pero el modelo cobra sentido cuando vas subiendo el importe con cabeza y con una cartera repartida.
Lo que más valoro de Wecity
- Claridad en los proyectos: sabes dónde se invierte, por qué y con qué objetivo
- Variedad de oportunidades: distintas ciudades, importes y plazos
- Flexibilidad: inviertes lo que quieres y cuando quieres, proyecto a proyecto
- Sensación de control: no inviertes a ciegas ni delegas la decisión (pero ahora sí puedes automatizarla con Ainvest, que funciona de maravilla e invierte automáticamente cuándo y en lo que quieras).
- Comodidad: se puede hacer todo desde la app
- Seriedad y regulación: están supervisados por la CNMV y eso se nota en la documentación
Contras respecto a otro tipo de inversiones
- Liquidez limitada: una vez entras en un proyecto, tu dinero se queda hasta el vencimiento. No es una cuenta de la que sacar dinero cuando lo necesites. No obstante, los plazos son cortos y medios.
- Posibles retrasos: las obras se retrasan y con ellas los cobros. Hay que tener paciencia y no contar con ese dinero para el corto plazo. Las condiciones de la remuneración, en el caso de un retraso, las verás también en la ficha. Si no necesitas el dinero, es hasta conveniente, puesto que sigues recibiendo rendimientos de tu dinero invertido.
- Curva de aprendizaje: leer bien una ficha de proyecto (LTV, garantías, plazo y promotor) requiere formarse un poco al principio, después ya es un “idioma” que entiendes. Es como todo, práctica. Y no es nada difícil.
- No es para todo el mundo: si la idea de perder capital te quita el sueño, este producto no es el tuyo. Recuerda que debes invertir siempre aquello que no te cambiaría la vida en caso de perderlo, pero que el miedo no te frene.
Regístrate aquí y empieza a explorar proyectos inmobiliarios diversificados
Rentabilidad: qué puedes esperar de Wecity y qué no
La propia plataforma publica sus cifras históricas: una rentabilidad media cercana al 12% anual, un plazo medio en torno a los 11 meses y más de 200 proyectos financiados, con más de 270 millones de euros movilizados. Son datos agregados y del pasado, no una promesa de lo que vayas a obtener tú.
Cada proyecto lleva su propia rentabilidad estimada y ahí está la clave: estimada. Esto no es un depósito ni una cuenta remunerada con interés garantizado. Si alguien te vende crowdlending inmobiliario como algo sin riesgo, desconfía.
Mi forma de analizar inversiones en esta plataforma es sencilla: comparo la rentabilidad estimada con el plazo, el tipo de garantía y quién es el promotor. Si los tres me convencen, entro. Si puedo, claro, porque tal es la demanda, el interés y lo que gusta esta modalidad de inversión a muchísima gente —cada día a más—, que a veces no es fácil entrar en los proyectos inmobiliarios.
Hay que ser muy rápida, salvo que tengas activado el AInvest para poder estar al tanto del día que abren cada proyecto y dar la orden de invertir.
Riesgos: lo que casi nunca aparece en las Wecity opiniones de internet
Esta parte es la más importante de todas las opiniones que puedas leer por ahí, así que léela dos veces:
- Puedes perder todo el capital invertido en un proyecto si la operación sale mal.
- No hay cobertura del Fondo de Garantía de Depósitos. Esto no es un banco.
- Es una inversión ilíquida: no puedes salir cuando quieras.
- Riesgo de promotor: si el promotor incumple se activan las garantías, pero el proceso puede alargarse.
Por eso invertir en un solo proyecto no es lo ideal La diversificación es lo que hace que este modelo tenga sentido, Sobre todo porque es muy fácil hacerlo desde cantidades bajas y después ir subiendo a medida que te sientas cómoda.
Fiscalidad: cómo tributan las ganancias
En términos generales, los intereses que cobras en los proyectos de préstamo tributan como rendimientos del capital mobiliario dentro de la base del ahorro del IRPF, con los tramos que van del 19% al 30% y suelen llevar retención. Las ganancias de los proyectos de plusvalía tributan como ganancia patrimonial, también en la base del ahorro.
Generalmente, cuando recibes los rendimientos de una plataforma de crowdlending, ya son netos; es decir, ya se te ha retenido el impuesto.
Guarda todos los justificantes que te facilita la plataforma y, si inviertes cantidades relevantes o lo haces desde una sociedad, consúltalo con tu asesor fiscal. Esto es información divulgativa, no asesoramiento fiscal personalizado.
Por qué la diversificación es la clave y aquí el crowdlending ayuda mucho
Uno de los errores más habituales al empezar a invertir es poner todos los huevos en la misma cesta. El crowdlending inmobiliario te permite justo lo contrario, con una cantidad pequeña:
- Un proyecto en Madrid a corto plazo
- Otro en Valencia a medio plazo
- Otro en una ciudad emergente con más rentabilidad potencial
- Distintas tipologías: compra-venta, alquiler y desarrollo
Con el mismo dinero que no te daría ni para la entrada de un piso puedes construir una mini-cartera inmobiliaria repartida. Si estás empezando y esto te suena a chino, te recomiendo leer antes cómo pasar de ahorrar a invertir y repasar las reglas del dinero que deberías conocer.
¿Es Wecity para ti?
No todas las inversiones son para todas las personas. El crowdlending inmobiliario encaja especialmente bien si:
- Quieres empezar en inmobiliario sin grandes capitales
- Buscas diversificar más allá de cuentas remuneradas, fondos o planes de pensiones
- Te interesa el ladrillo, pero sin gestionar inquilinos ni reformas
- Prefieres entender cada proyecto antes de invertir (hay quien se acerca a ver la fachada y da mucha satisfacción)
- Puedes inmovilizar ese dinero durante meses sin necesitarlo
No te encaja si necesitas disponer del dinero en cualquier momento, si no toleras la posibilidad de perder capital o si todavía no tienes un colchón de emergencia montado. Primero el colchón, después invertir.
Cómo registrarte en Wecity paso a paso
- Regístrate en la plataforma desde este enlace con tu correo.
- Completa el proceso de verificación de identidad. Te pedirán el DNI, como en cualquier entidad regulada.
- Responde al test de idoneidad. Es obligatorio y sirve para que la plataforma sepa qué perfil de riesgo tienes.
- Explora las oportunidades abiertas y lee las fichas completas, no solo la rentabilidad.
- Empieza con un importe pequeño en tu primer proyecto y ve ampliando a medida que entiendas el modelo.
- Prepárate para disfrutar. Es que es un tipo de inversión que engancha, sobre todo por lo cómodo que es.
Regístrate aquí y empieza a explorar proyectos inmobiliarios diversificados
Wecity opiniones: preguntas frecuentes
Estas son las dudas que más me llegan de la comunidad cuando alguien busca Wecity opiniones antes de dar el paso:
¿Es fiable Wecity?
Es una plataforma registrada y supervisada por la CNMV como proveedor de servicios de financiación participativa, publica sus cifras y la documentación de cada proyecto. Dicho esto, que la plataforma sea seria no elimina el riesgo del proyecto en el que inviertes: son dos cosas distintas.
¿Cuál es la inversión mínima?
Depende de cada operación. El importe mínimo aparece siempre en la ficha del proyecto, así que conviene mirarlo antes de entrar. En crowdlending inmobiliario suelen ser cifras accesibles, pensadas para que puedas repartir tu capital entre varias operaciones.
¿Cobran comisiones al inversor?
En este modelo las comisiones recaen habitualmente sobre el promotor que solicita la financiación, no sobre quien invierte. Aun así, revisa siempre las condiciones vigentes en la propia plataforma antes de invertir.
¿Puedo recuperar el dinero antes de tiempo?
No con la facilidad de una cuenta o un fondo. Es una inversión ilíquida: lo normal es esperar al vencimiento del proyecto. Invierte solo dinero que no vayas a necesitar durante ese plazo.
¿Cuánto se tarda en cobrar?
El plazo medio de los proyectos ronda los 11 meses, aunque hay operaciones de seis meses y otras de varios años. Y sí, los retrasos existen y forman parte del juego.
Webinar y vídeo: invertir en Wecity explicado paso a paso
No te pierdas el webinar que hicimos en exclusiva para nuestras comunidades con Álvaro Fuentes, de Wecity. Es la mejor forma de conocer quién está detrás de estas plataformas y cómo filtran los proyectos.
Mi conclusión sobre Wecity
Si buscabas Wecity opiniones sinceras, la mía es esta: es una de las plataformas que más utilizo para diversificar en inmobiliario, me transmite seriedad y la experiencia de estos más dos años ha sido muy buena. En estos momentos tengo unos 7 proyectos y para mí, es la más completa de las que existen.
Regístrate aquí y empieza a explorar proyectos inmobiliarios diversificados